주택담보대출 변동금리 상단이 연 6%대를 넘어섰습니다.
2026년 9월 신규취급액 기준 코픽스가 크게 오르면서 주요 시중은행의 변동형 주담대 금리도 상승했는데요.
특히 기존에 낮은 금리로 대출을 받았더라도 금리 재산정 시기가 다가오면 이자 부담이 커질 수 있습니다.
집을 구매할 계획이 있거나 이미 변동금리 대출을 이용하고 있다면 최근 금리 흐름을 확인해 볼 필요가 있습니다.
주담대 변동금리란?
주택담보대출은 집을 담보로 돈을 빌리는 대출입니다. 이때 적용되는 금리는 크게 고정금리와 변동금리로 나눌 수 있습니다.
- 고정금리: 약정된 기간 동안 금리가 고정되는 방식
- 변동금리: 일정 주기마다 기준 지표 등에 따라 금리가 바뀌는 방식
변동금리는 처음 적용되는 금리가 상대적으로 낮을 수 있지만, 이후 기준 지표가 오르면 대출이자도 늘어날 수 있습니다.
변동금리 주담대의 기준 지표 중 하나가 코픽스(COFIX)입니다.
코픽스는 은행이 예금과 은행채 등으로 자금을 조달하는 데 드는 비용을 반영하는 지표입니다.
은행의 자금 조달 비용이 높아지면 코픽스도 오를 수 있고, 이를 기준으로 하는 대출금리에도 상승 압력이 생깁니다.
코픽스가 얼마나 올랐을까?
은행연합회가 2026년 10월 15일 발표한 9월 신규취급액 기준 코픽스는 연 3.43%입니다.
전월의 3.18%보다 0.25%포인트 상승했습니다. 상승 폭은 2022년 11월 이후 약 3년 10개월 만에 가장 컸습니다.
| 2026년 8월 | 3.18% |
| 2026년 9월 | 3.43% |
| 변동 폭 | +0.25%p |
코픽스가 오르면 이를 기준으로 하는 변동형 주담대 금리도 영향을 받을 수 있습니다.
실제로 2026년 10월 18일 기준 주요 은행의 6개월 변동형 주담대 금리 상단은 6%대를 기록했습니다.
| KB국민은행 | 연 4.64~6.04% |
| 우리은행 | 연 5.00~6.20% |
| NH농협은행 | 연 4.68~6.48% |
※ 위 금리는 보도된 특정 시점의 은행별 금리 범위입니다.
개인별 신용도, 우대금리, 대출 조건에 따라 실제 적용 금리는 달라질 수 있습니다.
대출이자, 얼마나 늘어날까?
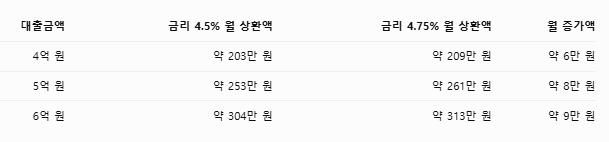
금리가 0.25%포인트 오른다고 가정하면 대출금액이 클수록 이자 증가액도 커집니다.
예를 들어 대출금리가 연 4.00%에서 4.25%로 오른다고 가정해 보겠습니다.
기존 대출자도 금리가 오를까?
변동금리 대출을 이용 중이라면 약정된 금리 재산정 시기를 확인해야 합니다.
2026년 4분기에 금리가 재산정될 예정인 국내은행 주담대 잔액은 약 165조 원으로 알려졌습니다.
특히 2021년 전후 낮은 금리로 대출받은 사람 중 금리 재산정 시기가 도래하는 경우에는
이전보다 높은 금리를 적용받을 수 있습니다.
다만 모든 대출자의 금리가 같은 날 한꺼번에 바뀌는 것은 아닙니다.
대출 상품과 계약 조건에 따라 반영 시기가 다를 수 있으므로 은행 앱이나 대출 약정서를 통해 확인하는 것이 좋습니다.
앞으로 어떻게 될까?
올해 4분기에 금리가 재산정되는 주택담보대출 잔액은 약 165조 원으로, 직전 분기보다 21조 원가량 늘었습니다.
특히 2021년 연 2~3%대 저금리로 대출받은 사람들은 고정금리 적용 기간이 끝나면서 이자 부담이 커질 수 있습니다.
다만 전문가들은 한국은행이 현재 연 3.00%인 기준금리를 유지할 것으로 전망하고 있습니다.
기준금리가 동결되더라도 은행별 대출금리는 달라질 수 있어, 집을 살 계획이라면 금리 변화를 꾸준히 확인할 필요가 있습니다.
'금융 및 보험' 카테고리의 다른 글
| 네이버페이·카카오페이·토스 숨은 돈 찾기|잠자는 충전금 환급 방법 총정리 (0) | 2026.10.21 |
|---|---|
| 국민참여성장펀드 2차 목표 미달|1차와 달랐던 점과 투자 시 주의사항 (0) | 2026.10.21 |
| 주식 초보가 돈 잃는 이유, 개미투자자 4가지 특징 (0) | 2026.10.18 |
| 나스닥은 계속 오를까? QQQM·QLD·TQQQ 차이와 장기투자 전략 (0) | 2026.10.18 |
| 주식 매수, 이 시간만큼은 피하세요|주의해야 할 순간 3가지 (0) | 2026.10.13 |
| 제2차 국민참여성장펀드 신청, 초보자도 쉽게 알아보기 (0) | 2026.10.04 |
| 자녀 결혼 축의금도 잘못 전달하면 증여세? 방명록과 봉투 내역이 중요한 이유 (0) | 2026.09.27 |
| SCHD ETF 배당금 7년마다 2배? 배당성장 ETF의 장점과 투자 방법 (0) | 2026.09.05 |